איך לבצע איחוד הלוואות בזמן הליך פשיטת רגל והאם זה בכלל אפשרי עבורכם
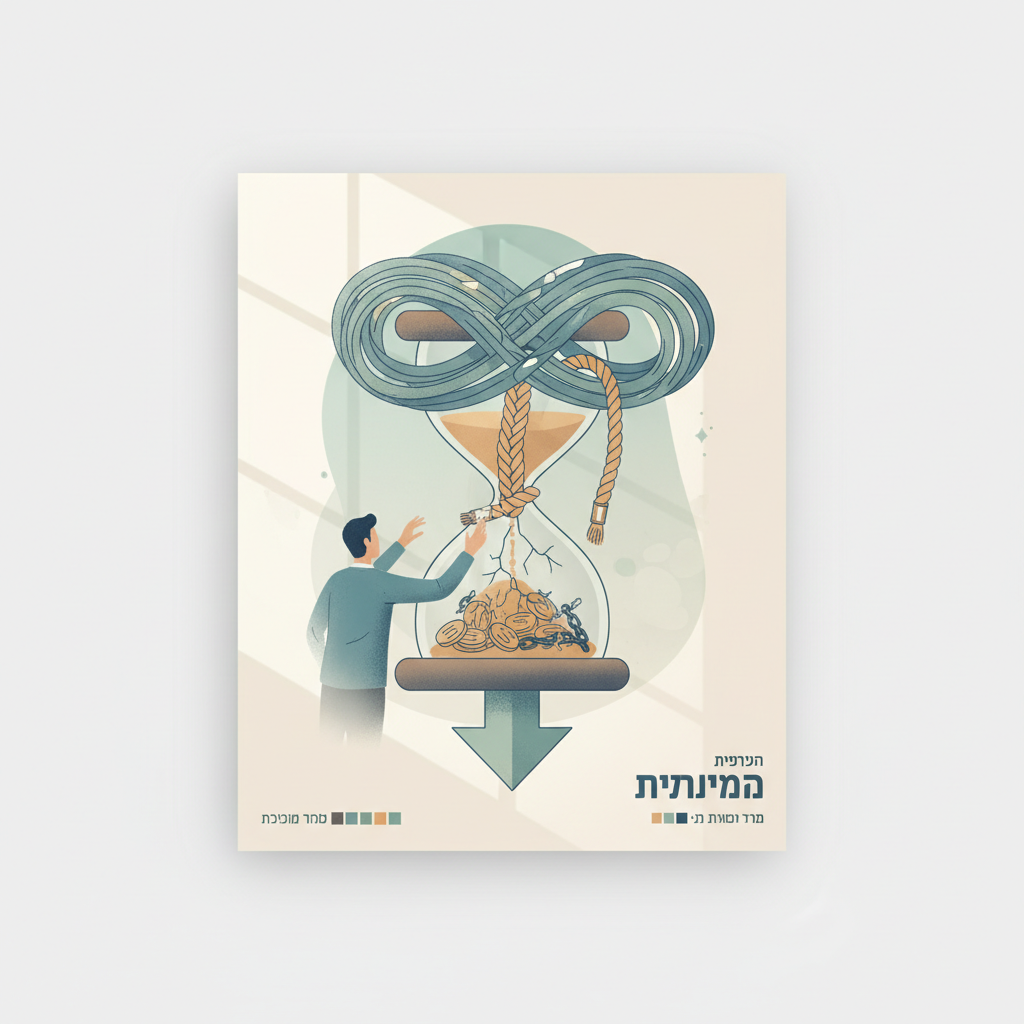
התמודדות עם חובות מצטברים מציבה משפחות רבות במצב שבו הן מחפשות מוצא מהיר דרך כלים פיננסיים מוכרים. כאשר מדובר בהליך של פשיטת רגל, השאלה אם ניתן לאחד את אותם חובות הופכת למורכבת במיוחד בגלל מגבלות משפטיות נוקשות.
עיקרי הדברים
- הליך חדלות פירעון מטיל מגבלות משפטיות משמעותיות על נטילת אשראי חדש.
- איחוד הלוואות בדרך כלל דורש אישור מפורש מהגורמים המוסמכים בתיק.
- נטילת הלוואה ללא הרשאה עלולה להביא לביטול ההליך ולפגיעה ביכולת לקבל הפטר.
- תכנון תקציבי נכון הוא הכלי היעיל ביותר בתוך תקופת ההתאוששות הכלכלית.
- פנייה לקבלת סיוע מקצועי מאפשרת לבחון פתרונות חלופיים בטוחים ומאושרים.
מה המשמעות של ניהול חובות תחת צו כינוס
בקצרה: ניהול חובות תחת צו כינוס מחייב שקיפות מלאה מול הממונה, שכן כל פעולה פיננסית משפיעה על היכולת של החייב לעמוד בצו התשלומים ולקבל הפטר בסוף הדרך.
ברגע שניתן צו כינוס נכסים, מצבכם המשפטי והפיננסי משתנה באופן חד. אתם נמצאים תחת פיקוח הדוק של בעל תפקיד שתפקידו לוודא שהכספים שלכם מנוהלים בצורה שמאפשרת החזר חובות לנושים. זה לא תמיד פשוט להסתגל למציאות שבה החלטות קטנות דורשות אישור רשמי. בפועל, החוק מבקש למנוע מהחייב להעמיק את החובות שלו בזמן שהוא מנסה להשתקם.
האם קיימת אפשרות טכנית לאיחוד הלוואות בתוך ההליך
בקצרה: באופן עקרוני, המערכת המשפטית אינה מעודדת נטילת אשראי חדש, ואיחוד הלוואות בקשיים כלכליים מחייב הוכחה מול הממונה על הליכי חדלות פירעון שמדובר בצעד שמטיב עם הנושים.
קבלת אישור לאיחוד חובות אינה עניין של מה בכך. עליכם להוכיח לבית המשפט או לממונה כי הפעולה תפחית את נטל הריביות ותאפשר לכם עמידה טובה יותר בתשלומים החודשיים. תהליך זה דורש מעורבות של גורמים מקצועיים. לעיתים, גם כשהכוונה טובה, עצם יצירת התחייבות חדשה נתקלת בהתנגדות מצד הנושים הקיימים. מומלץ לוודא לפני כל צעד שאתם מקבלים הנחיה מדויקת מהגורם שמנהל את התיק שלכם.
| סוג פעולה | סטטוס תחת הליך | תנאי נדרש |
|---|---|---|
| נטילת הלוואה חדשה | אסור | אישור ממונה |
| איחוד הלוואות | מוגבל | הסכמת נושים/בית משפט |
| שימוש בכרטיס אשראי | מצומצם | פיקוח קפדני |
מדוע חשוב להבין את ההגבלות המשפטיות
בקצרה: אי-הבנת המגבלות עלולה להוביל להפרת צו, מה שעלול להוביל לסגירת התיק ללא הפטר, ובכך להחזיר את החייב לנקודת ההתחלה של רדיפה על ידי נושים.
החוק רואה בנטילת אשראי נוסף בזמן הליך חדלות פירעון פעולה שנוגדת את מטרת השיקום. הניסיון להקטין את ההחזר החודשי באמצעות איחוד הלוואות נראה הגיוני מהזווית האישית, אך הוא דורש הסכמה רשמית. כל פעולה פיננסית ללא אישור כזה עלולה להיתפס כהברחת נכסים או כניסיון להעדפת נושים, וזה מסוכן מאוד להמשך הדרך. בכל שלב מומלץ להיוועץ באיחוד הלוואות בקשיים כלכליים כדי להבטיח שהאינטרסים שלכם מוגנים.
דרכים לניהול תקציב נכון ללא הלוואות נוספות
- מעקב חודשי הדוק אחרי כל ההוצאות בבית.
- תעדוף תשלומים על פי חשיבות משפטית וקיומית.
- פנייה לגורמים מקצועיים לבחינת אפשרויות הסדר מול הנושים.
- צמצום משמעותי של הוצאות שאינן קריטיות למחיה בסיסית.
היבטים פיננסיים שכדאי להכיר
בקצרה: ניהול חובות דורש הבנה מעמיקה של מצבכם, וקבלת ליווי אישי מ-https://indigofinance.co.il יכולה לסייע לכם להבין את התמונה המלאה לפני קבלת החלטות הרות גורל.
החלטות פיננסיות בתוך הליך משפטי אינן דומות לניהול פיננסי רגיל בבנק. אתם נמצאים תחת "זכוכית מגדלת". כל שינוי בסטטוס הכלכלי שלכם, כולל ירידה או עלייה בהכנסות, מחייב דיווח. מומחים מנוסים בפיננסים יודעים להסביר איך לבנות אסטרטגיה של יציאה מחובות בלי לשבור את הכלים מול בית המשפט. חשוב לזכור כי המטרה הסופית היא יציבות כלכלית ארוכת טווח ולא רק "כיבוי שריפות" נקודתי.
שימו לב: הליכים משפטיים בתחום חדלות הפירעון נוטים להתמשך, וכל פעולה שלקוח מבצע על דעת עצמו עלולה לשבש אסטרטגיה מורכבת שנבנתה עבורו על ידי אנשי מקצוע.
מה כדאי לעשות עכשיו
- בדקו את תנאי הצו שניתן לכם בתיק חדלות הפירעון.
- אספו את כל המסמכים המעידים על ההתחייבויות הקיימות שלכם.
- צרו קשר עם גורם מקצועי מוסמך כדי לבחון אילו מהלכים מותרים לכם.
- הקפידו על שקיפות מוחלטת מול הממונה על הליכי חדלות פירעון בכל שינוי במצבכם.
אם אתם מרגישים שהחובות חונקים אתכם, אל תפעלו מתוך לחץ; פנייה מסודרת לקבלת ייעוץ היא הצעד הראשון בדרך להבראה אמיתית ולאורך זמן.
המידע במאמר זה כללי ואינו מהווה ייעוץ פיננסי או השקעות ואינו תחליף לייעוץ מקצועי אישי.